手里的数字货币怎么交税?持仓、转账、消费别搞混了
做数字资产税务咨询这几年,我见过太多人把"有币"等同于"要交税",也见过有人把一笔链上转账拖到第三年才想起来申报。数字货币的税务处理远没有"赚了才交"这么简单,核心在于每一笔链上转账都需要留存完整记录,否则汇算清缴时就抓瞎了。
关于持有阶段,边界得划清楚。单纯把币放在钱包里不做任何交换,在多数税收框架下不构成应税事件。你去年按八万美元买的BTC,到今年还躺在冷钱包里手里的数字货币怎么交税?持仓、转账、消费别搞混了,这笔持有不产生纳税义务。但只要你改变了持有状态——哪怕只是转了个地址——性质就变了。
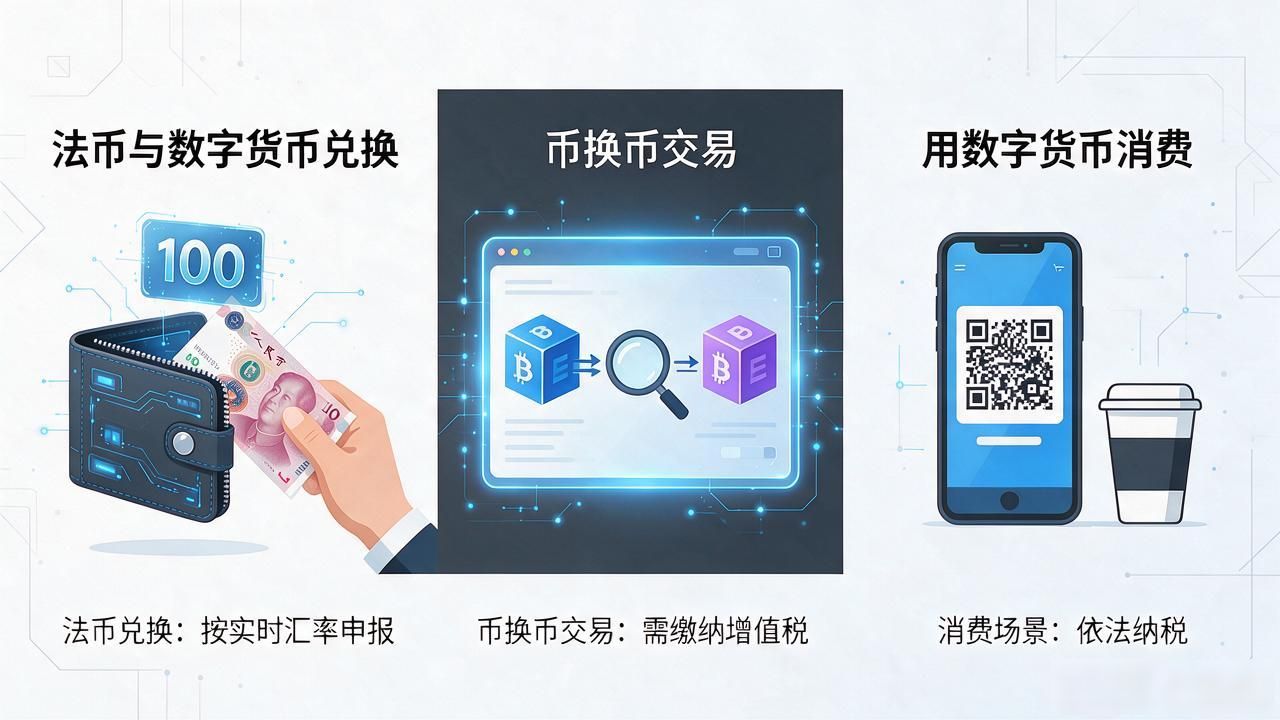
最常见的误解是把币换币当成"没赚就不交"。实际上,法币与数字货币之间的兑换属于应税交易,币换币同样触发纳税。用BTC换ETH,市值没变,税务上也是一笔卖出加买入。更隐蔽的是消费:用数字货币支付商品或服务,等同于"先卖出再消费",支付那一刻的市价就是应税收入基数。
税率各地差异不小。有的区分短期和长期资本利得,持有超一年税率减半;有的归入普通收入。说白了,没有"数字资产专属税率"这回事,适用的就是常规所得税体系。申报时每笔交易的买卖价、日期、链上hash都要对得上,税务系统会拿交易所数据做交叉比对。
你去年用USDT买过ETH,又转到冷钱包,再换成BTC——这一串操作数字货币及税收,每笔成本价和日期你记得清吗?申报季快到了,趁现在翻出来对一遍。
标签: 数字货币及税收
版权声明:除非特别标注,否则均为本站原创文章,转载时请以链接形式注明文章出处。